Meta sẽ không tính thuế VAT tại Việt Nam trong trường hợp nào?
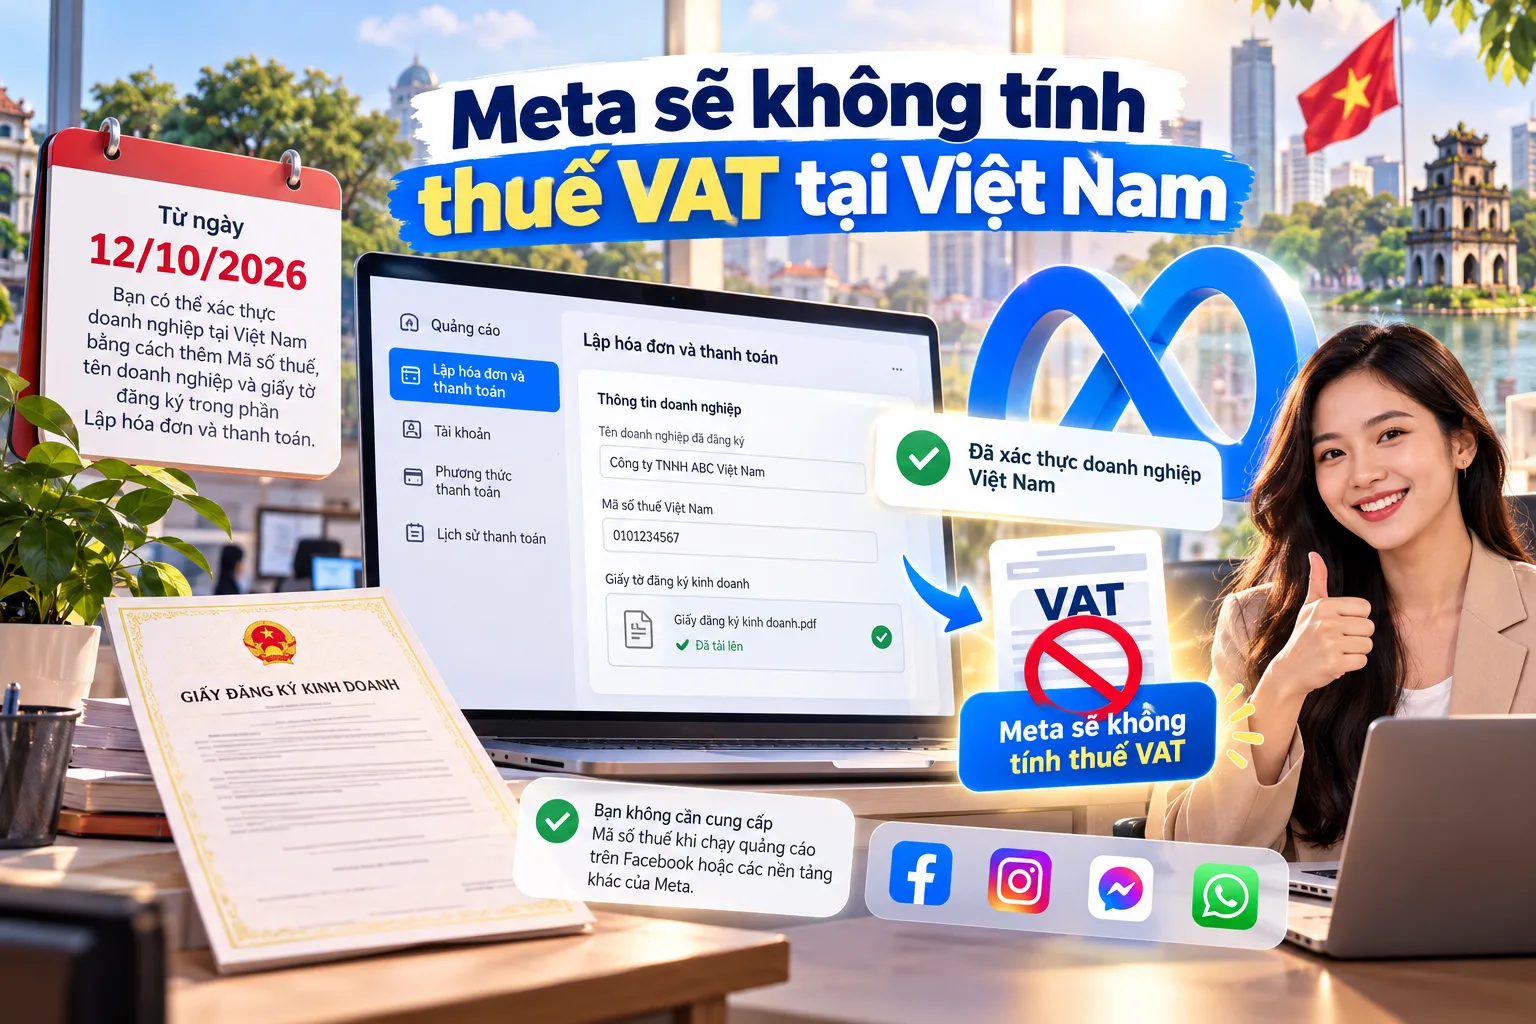
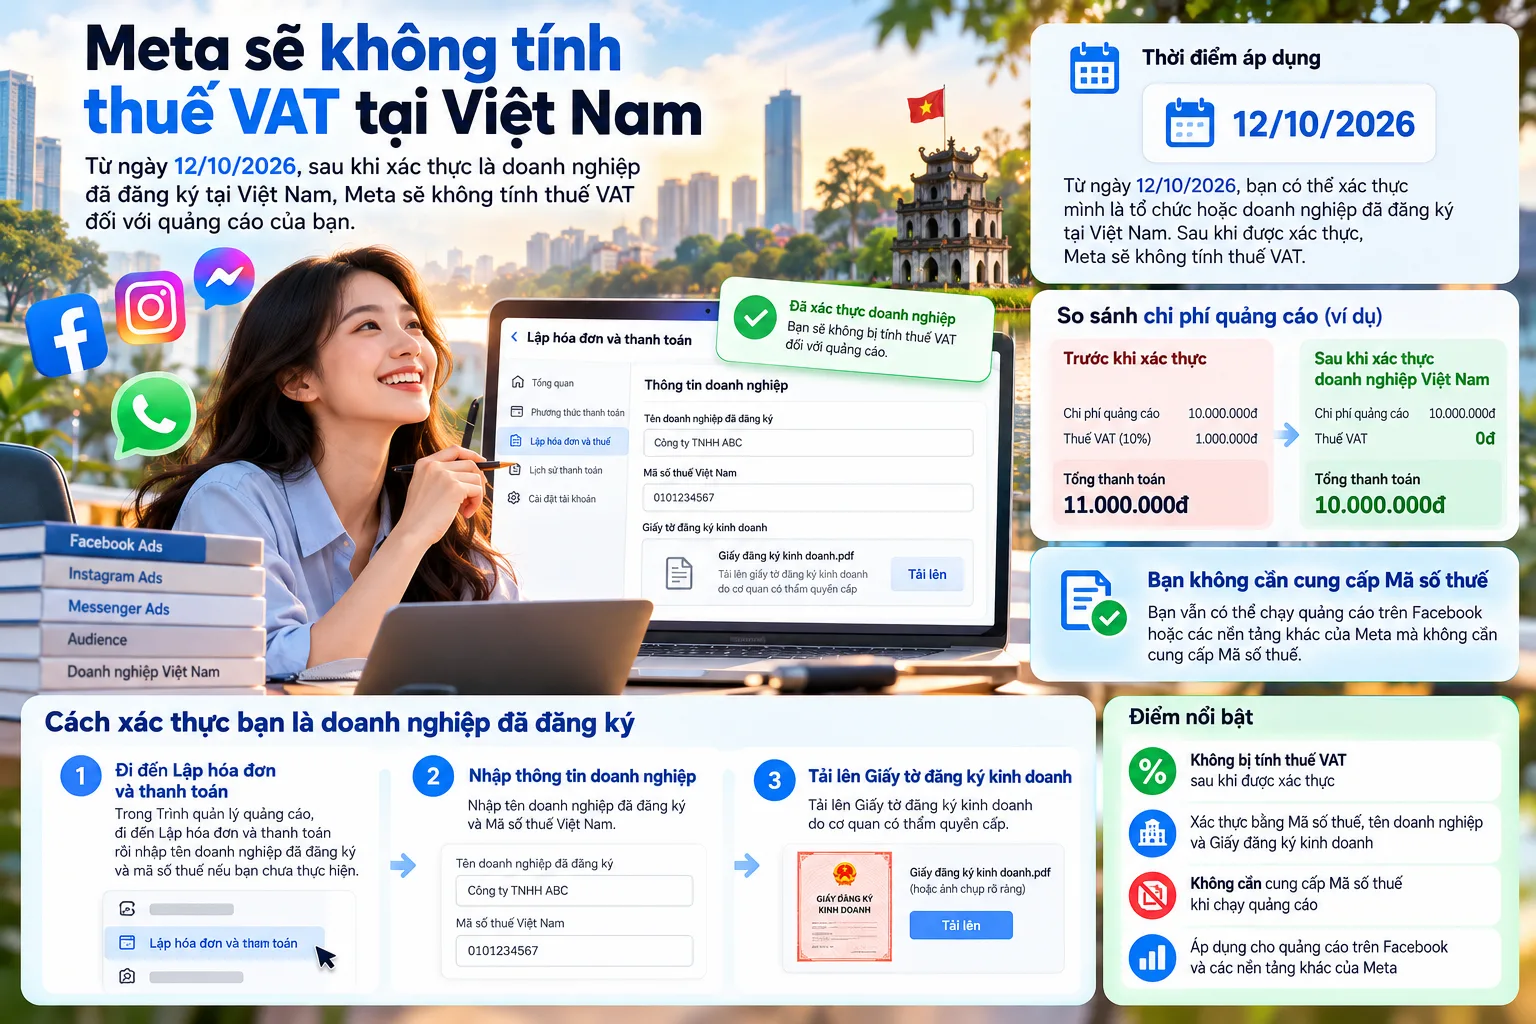
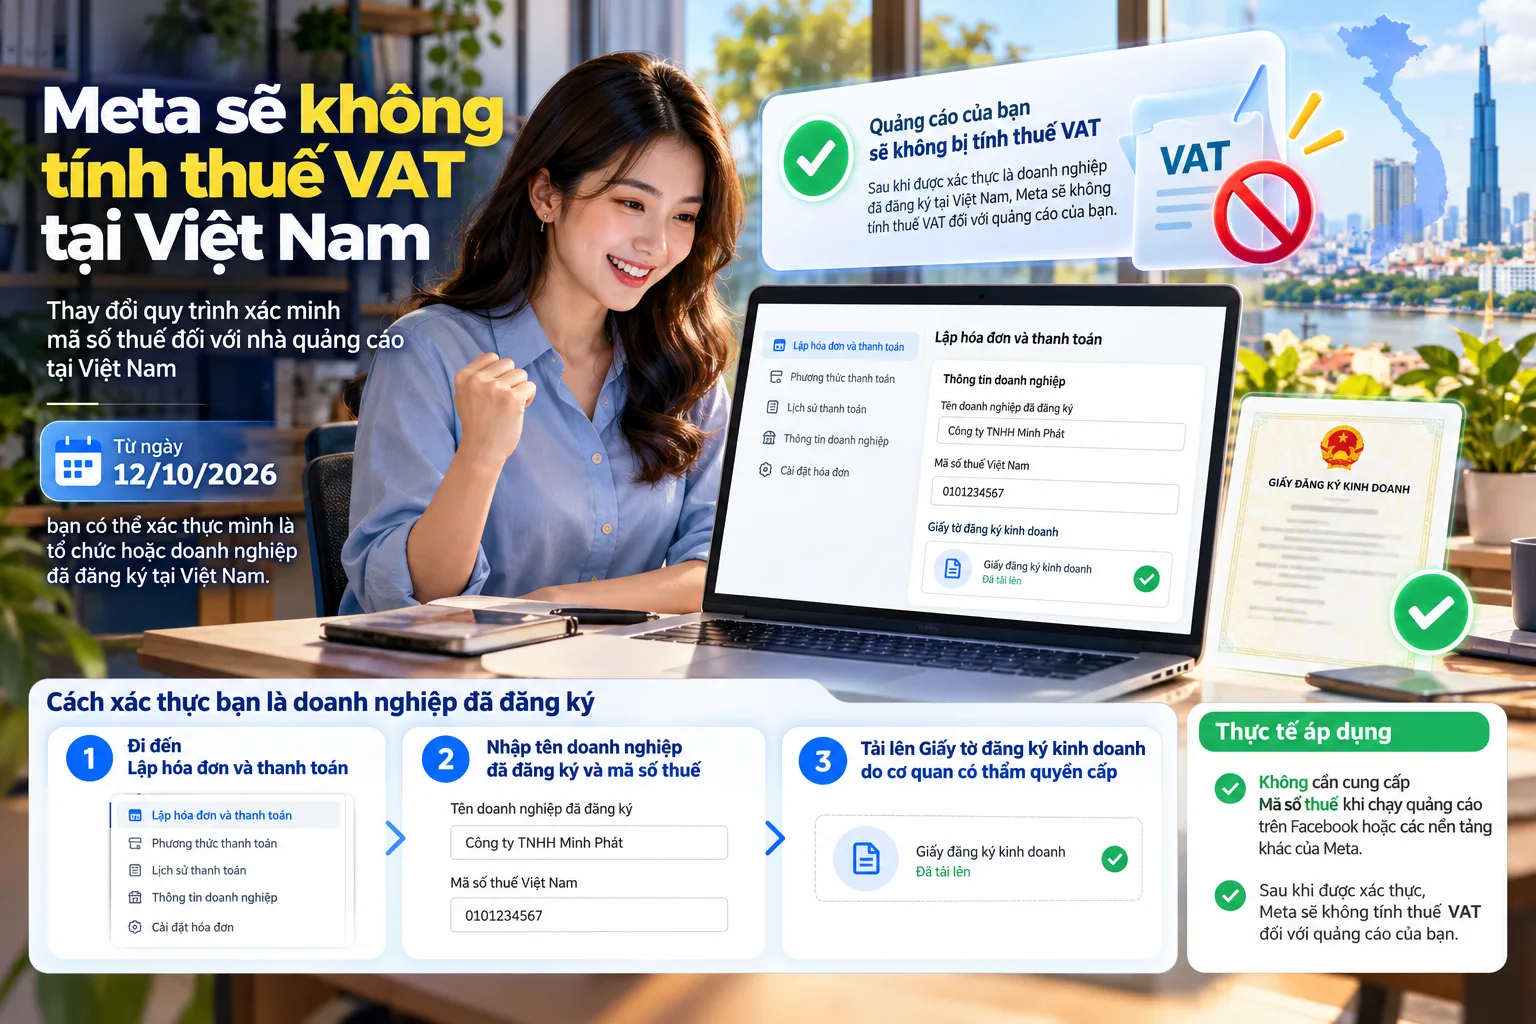
Từ ngày 12/10/2026, tổ chức và doanh nghiệp đã đăng ký tại Việt Nam có thể gửi mã số thuế, tên doanh nghiệp cùng giấy đăng ký kinh doanh trong mục Lập hóa đơn và thanh toán để Meta xác minh. Nếu được xác thực và thuộc diện áp dụng hình thức lập hóa đơn hàng tháng, Meta sẽ không tính VAT trên dịch vụ quảng cáo kỹ thuật số; doanh nghiệp có trách nhiệm tự xem xét, kê khai và nộp phần thuế liên quan theo quy định Việt Nam.
Thay đổi này không có nghĩa mọi nhà quảng cáo đều ngừng bị tính VAT, cũng không đồng nghĩa doanh nghiệp không còn nghĩa vụ thuế. Kết quả phụ thuộc vào việc tài khoản có được xác minh, thông tin có khớp giấy tờ và phương thức thanh toán có thuộc trường hợp áp dụng hay không. Vì vậy, nhà quảng cáo nên kiểm tra hồ sơ thanh toán và trao đổi với bộ phận kế toán trước khi cập nhật.
Điều kiện để Meta không thu VAT trên quảng cáo
Điều kiện cốt lõi là Meta xác minh được nhà quảng cáo là tổ chức hoặc doanh nghiệp đã đăng ký tại Việt Nam. Theo quy trình được nêu, bạn cần khai tên doanh nghiệp đã đăng ký, mã số thuế Việt Nam và tải lên giấy tờ đăng ký kinh doanh do cơ quan nhà nước có thẩm quyền cấp. Tên và mã số thuế trên hồ sơ cần khớp với dữ liệu đã nhập.
Chính sách này áp dụng cho các tổ chức đủ điều kiện và sử dụng hình thức lập hóa đơn hàng tháng theo thông tin từ Trung tâm trợ giúp Meta. Trong khi đó, tài khoản quảng cáo tự phục vụ thanh toán bằng thẻ ghi nợ hoặc thẻ tín dụng có thể tiếp tục bị Meta tính VAT trực tiếp trên giao dịch. Do đó, chỉ nhập mã số thuế chưa chắc đã khiến khoản thuế biến mất: cần xét cả trạng thái xác minh và cách thanh toán.
- Đối tượng: tổ chức hoặc doanh nghiệp đã đăng ký tại Việt Nam.
- Thông tin cần cung cấp: tên doanh nghiệp đăng ký và mã số thuế Việt Nam.
- Giấy tờ cần tải lên: giấy đăng ký kinh doanh do cơ quan có thẩm quyền cấp.
- Điều kiện đối chiếu: tên và mã số thuế trong giấy tờ phải khớp với thông tin khai báo.
- Lưu ý thanh toán: tài khoản tự phục vụ thanh toán bằng thẻ có thể vẫn bị tính VAT trên từng giao dịch.
Cách xác minh mã số thuế với Meta
Để gửi hồ sơ, hãy truy cập mục Lập hóa đơn và thanh toán trong tài khoản quảng cáo. Giao diện có thể thay đổi theo loại tài khoản hoặc phiên bản sản phẩm, nhưng các bước chính gồm nhập thông tin doanh nghiệp, tải tài liệu và kiểm tra kết quả xác minh.
Bước 1: Nhập thông tin doanh nghiệp
Điền tên doanh nghiệp đúng theo giấy tờ đăng ký và mã số thuế Việt Nam. Tránh dùng tên viết tắt, tên thương hiệu hoặc tên cửa hàng nếu các thông tin đó khác tên pháp nhân trên hồ sơ. Nếu doanh nghiệp có nhiều tài khoản quảng cáo, hãy kiểm tra bạn đang cập nhật phần thanh toán của đúng tài khoản.
Bước 2: Tải giấy đăng ký kinh doanh
Tải lên bản giấy đăng ký kinh doanh do cơ quan chính phủ có thẩm quyền cấp. Trước khi gửi, kiểm tra tài liệu có thể đọc được, các thông tin nhận diện doanh nghiệp không bị che khuất và giấy tờ đúng với pháp nhân đứng tên tài khoản thanh toán. Nếu hồ sơ gồm nhiều trang, hãy bảo đảm phần thể hiện tên doanh nghiệp và mã số thuế được cung cấp đầy đủ.
Bước 3: Đối chiếu và theo dõi trạng thái
So sánh tên doanh nghiệp, mã số thuế đã nhập với giấy tờ tải lên. Sai khác về dấu câu, tên viết tắt hay thông tin pháp nhân có thể khiến quy trình xác minh gặp trở ngại. Sau khi gửi, theo dõi thông báo trong phần thanh toán để biết trạng thái xử lý và làm theo yêu cầu bổ sung nếu Meta đề nghị.
Nếu không gửi giấy đăng ký kinh doanh, Meta không thể xác thực doanh nghiệp theo quy trình này và sẽ tiếp tục tính VAT trên dịch vụ quảng cáo kỹ thuật số. Vì vậy, lưu lại bản hồ sơ đã gửi và thông báo xác minh là cách hữu ích để bộ phận tài chính đối chiếu các kỳ thanh toán sau.
Doanh nghiệp vẫn phải tự xử lý thuế VAT nhà thầu
Meta không thu VAT trực tiếp không đồng nghĩa khoản thuế liên quan được miễn. Theo thông tin chính sách được cung cấp, doanh nghiệp đã được xác thực có trách nhiệm tự tính, báo cáo và nộp thuế VAT nhà thầu nước ngoài cho cơ quan thuế. Mức được nêu hiện tại là 10%, theo Thông tư 89/2026/TT-BTC. Doanh nghiệp nên nhờ kế toán hoặc tư vấn thuế xác định nghĩa vụ cụ thể, thời điểm kê khai và hồ sơ cần lưu theo quy định áp dụng.
Điểm cần phân biệt là cách Meta thu tiền và nghĩa vụ thuế của doanh nghiệp. Khi Meta tính VAT ngay trên thanh toán, khoản thuế xuất hiện trong giao dịch với nền tảng. Khi doanh nghiệp được xác minh và Meta không thu, doanh nghiệp phải xem xét nghĩa vụ kê khai, nộp thuế nhà thầu theo trường hợp của mình. Không nên chỉ nhìn tổng tiền Meta trừ khỏi phương thức thanh toán để kết luận đã hoàn tất nghĩa vụ thuế.
Nếu Tổng cục Thuế yêu cầu, Meta có thể cung cấp thông tin chi tiết về doanh nghiệp và bản sao giấy đăng ký kinh doanh. Vì vậy, doanh nghiệp nên lưu hồ sơ đã gửi, chứng từ thanh toán, hóa đơn hoặc tài liệu giao dịch và tài liệu kê khai thuế để phục vụ việc đối chiếu. Trách nhiệm lưu trữ và kê khai nên được giao rõ cho bộ phận phụ trách kế toán, thay vì chỉ để người quản trị quảng cáo theo dõi.
Phân biệt chính sách VAT mới với cách thu trước đây
Meta bắt đầu thu VAT 10% đối với hoạt động quảng cáo tại Việt Nam từ ngày 01/06/2022. Quy trình xác minh được nêu cho mốc 12/10/2026 bổ sung cách xử lý đối với một số tổ chức, doanh nghiệp đăng ký trong nước: nếu được xác minh và thuộc điều kiện phù hợp, Meta không trực tiếp tính VAT, còn doanh nghiệp tự thực hiện nghĩa vụ thuế liên quan.
Hai thông tin này mô tả các mốc và cách xử lý khác nhau, nên không nên hiểu thay đổi mới là toàn bộ quảng cáo trên Meta được miễn VAT. Tài khoản tự phục vụ thanh toán bằng thẻ có thể tiếp tục bị tính thuế trên giao dịch; doanh nghiệp chưa xác minh thành công cũng tiếp tục chịu cách tính VAT của Meta. Khi rà soát hóa đơn và ngân sách quảng cáo, cần kiểm tra thời điểm phát sinh, loại tài khoản, phương thức thanh toán và trạng thái xác minh.
Ngoài ra, hóa đơn Meta phát hành được mô tả là hóa đơn thương mại quốc tế, không phải hóa đơn GTGT theo quy định Việt Nam. Vì thế, doanh nghiệp không nên mặc định có thể kê khai khấu trừ VAT đầu vào trực tiếp từ hóa đơn này. Chi phí quảng cáo trả cho Meta, kể cả phần VAT nếu phát sinh, có thể được xem xét hạch toán là chi phí được trừ khi tính thuế thu nhập doanh nghiệp nếu đáp ứng điều kiện chứng từ, trong đó có yêu cầu thanh toán không dùng tiền mặt hợp lệ. Bộ phận kế toán cần kiểm tra quy định hiện hành và hồ sơ thực tế trước khi hạch toán.
Điều kiện để Meta không tính thuế VAT
Việc Meta không trực tiếp tính VAT chỉ áp dụng cho tổ chức hoặc doanh nghiệp đã đăng ký tại Việt Nam và đáp ứng điều kiện xác minh theo quy trình của Meta. Theo thông tin cập nhật, từ ngày 12/10/2026, nhà quảng cáo có thể gửi thông tin doanh nghiệp và giấy tờ đăng ký trong mục Lập hóa đơn và thanh toán để Meta kiểm tra.
Để hồ sơ được đối chiếu, tên doanh nghiệp đã đăng ký và mã số thuế cần khớp với nội dung trên Giấy đăng ký kinh doanh do cơ quan nhà nước có thẩm quyền cấp. Nếu thông tin không trùng khớp hoặc không tải giấy tờ lên, Meta có thể không xác thực được doanh nghiệp. Khi đó, nền tảng tiếp tục tính VAT cho dịch vụ quảng cáo kỹ thuật số theo cách áp dụng với tài khoản chưa được xác minh.
Việc cung cấp mã số thuế trong quy trình này nhằm xác minh tư cách doanh nghiệp; người dùng không cần mã số thuế chỉ để chạy quảng cáo trên Facebook hoặc các nền tảng khác của Meta. Doanh nghiệp nên rà soát thông tin trong hồ sơ trước khi gửi và theo dõi trạng thái xác minh trong phần thanh toán.
Cách xác thực thông tin doanh nghiệp
- Truy cập mục Lập hóa đơn và thanh toán của tài khoản quảng cáo.
- Nhập tên doanh nghiệp đã đăng ký và mã số thuế Việt Nam nếu các thông tin này chưa được khai báo.
- Tải lên Giấy đăng ký kinh doanh do cơ quan chính phủ có thẩm quyền cấp.
- Kiểm tra lần cuối để bảo đảm tên doanh nghiệp và mã số thuế trên giấy tờ trùng với thông tin đã nhập.
Doanh nghiệp nên sử dụng giấy tờ rõ ràng, đầy đủ thông tin và còn đọc được. Nếu có thay đổi tên hoặc thông tin đăng ký, cần đối chiếu với hồ sơ hiện hành trước khi gửi. Không nên chỉ dựa vào việc đã nhập mã số thuế để kết luận tài khoản được miễn Meta tính VAT; kết quả xác minh và điều kiện thanh toán áp dụng cho tài khoản cũng cần được xem xét.
Trách nhiệm thuế sau khi được xác minh
Khi được xác thực là tổ chức hoặc doanh nghiệp đã đăng ký tại Việt Nam và thuộc trường hợp áp dụng, Meta không trực tiếp tính VAT đối với dịch vụ quảng cáo kỹ thuật số. Điều này không đồng nghĩa doanh nghiệp được miễn nghĩa vụ thuế. Theo thông tin chính sách nêu cho thay đổi này, doanh nghiệp có trách nhiệm tự tính, kê khai và nộp thuế VAT nhà thầu nước ngoài, hiện được nêu ở mức 10%, cho cơ quan thuế theo Thông tư 89/2026/TT-BTC.
Doanh nghiệp nên phối hợp bộ phận kế toán hoặc tư vấn thuế để xác định cách kê khai phù hợp với hoạt động và hồ sơ thực tế. Nếu Tổng cục Thuế yêu cầu, Meta có thể cung cấp thông tin chi tiết về doanh nghiệp cùng bản sao Giấy đăng ký kinh doanh. Vì vậy, thông tin đã gửi cần chính xác và nhất quán với chứng từ lưu tại doanh nghiệp.
Những điểm cần kiểm tra khi đối chiếu hóa đơn
Trước khi cập nhật ngân sách hoặc hạch toán, hãy kiểm tra ngày phát sinh chi phí, trạng thái xác minh, hình thức lập hóa đơn và phương thức thanh toán. Chính sách không thu VAT được nêu cho một số doanh nghiệp đã đăng ký và áp dụng hình thức lập hóa đơn hàng tháng. Ngược lại, tài khoản quảng cáo tự phục vụ thanh toán bằng thẻ ghi nợ hoặc thẻ tín dụng vẫn có thể bị Meta tính VAT trực tiếp trên từng giao dịch.
Do đó, thay đổi quy trình xác minh không nên được hiểu là mọi tài khoản quảng cáo tại Việt Nam đều ngừng bị tính VAT. Cách xử lý có thể khác nhau tùy loại tài khoản và phương thức thanh toán. Hãy lưu chứng từ, đối chiếu khoản thu thực tế với thông tin thanh toán và tham khảo hướng dẫn thuế hiện hành khi cần xác định nghĩa vụ kê khai.
Câu hỏi thường gặp
Từ ngày nào có thể xác minh doanh nghiệp theo quy trình mới?
Từ ngày 12/10/2026, doanh nghiệp có thể gửi tên, mã số thuế và Giấy đăng ký kinh doanh trong mục Lập hóa đơn và thanh toán.
Chỉ nhập mã số thuế có đủ để Meta ngừng tính VAT không?
Không. Doanh nghiệp cần tải giấy tờ đăng ký và bảo đảm tên, mã số thuế khớp với thông tin đã khai báo, đồng thời phải được xác minh.
Được xác minh có nghĩa là doanh nghiệp không còn nghĩa vụ thuế?
Không. Doanh nghiệp thuộc diện áp dụng vẫn tự tính, kê khai và nộp VAT nhà thầu nước ngoài theo quy định được nêu.
Tài khoản thanh toán bằng thẻ có chắc chắn không bị tính VAT?
Không. Tài khoản tự phục vụ thanh toán qua thẻ vẫn có thể bị Meta tính VAT trên giao dịch quảng cáo.
Kết luận
Meta sẽ không tính thuế VAT tại Việt Nam đối với một số tổ chức, doanh nghiệp đã đăng ký trong nước sau khi đáp ứng điều kiện và được xác minh theo quy trình áp dụng từ ngày 12/10/2026. Doanh nghiệp cần gửi đúng tên, mã số thuế và Giấy đăng ký kinh doanh, đồng thời lưu ý nghĩa vụ tự kê khai, nộp thuế nhà thầu nếu thuộc diện áp dụng. Trước mỗi kỳ đối chiếu, hãy kiểm tra trạng thái tài khoản, hình thức lập hóa đơn và phương thức thanh toán để xử lý chi phí đúng với thực tế.